ما تحتاج إلى معرفته عن تأجير السيارات والتغطية التأمينية الشاملة
عند استئجار سيارة، لا يقل موضوع «نطاق تأمين الكاسكو» أهمية عن السعر. ففي حالات مثل الخدوش، أضرار الاصطفاف، كسر الزجاج أو حوادث السير، يتم تحديد من يتحمل التكاليف وفقًا لبوليصة التأمين/الكاسكو التي اخترتها وشروط العقد. لذلك فإن فهم نطاق الكاسكو بشكل صحيح قبل بدء عملية التأجير يساعد على تجنب التكاليف المفاجئة ويوفر تجربة تأجير أكثر أمانًا.
ما هو تأجير السيارات ونطاق تأمين الكاسكو؟
يُعد تأجير السيارات حلاً عمليًا لتلبية احتياجات التنقل قصيرة أو طويلة الأمد دون تحمل عبء الشراء. لكن عملية التأجير لا تعني فقط «استلام السيارة واستخدامها»؛ فبموجب عقد الإيجار يوافق المستأجر على استخدام السيارة وفق شروط معينة وتحمل المسؤولية في بعض الحالات. وهنا يأتي دور نطاق تأمين الكاسكو.
الكاسكو هو نوع من التأمين يضمن تغطية الأضرار المادية التي قد تلحق بالمركبة نتيجة التصادم، الانقلاب، الحريق أو السرقة. وفي السيارات المستأجرة يُقدم الكاسكو غالبًا على شكل «باقة»، وقد يختلف نطاقه من شركة لأخرى. وعند الحديث عن الكاسكو في تأجير السيارات، يُقصد عادةً ما يلي:
- أضرار السيارة المستأجرة: قد يتم تغطية الأضرار التي تصيب هيكل السيارة وفق شروط معينة.
- نسبة التحمل: حتى مع وجود الكاسكو، قد يُطلب من المستأجر دفع مبلغ محدد في بعض الحالات.
- تغطيات إضافية: يمكن توفير باقات إضافية للزجاج، الإطارات، المصابيح أو المرايا.
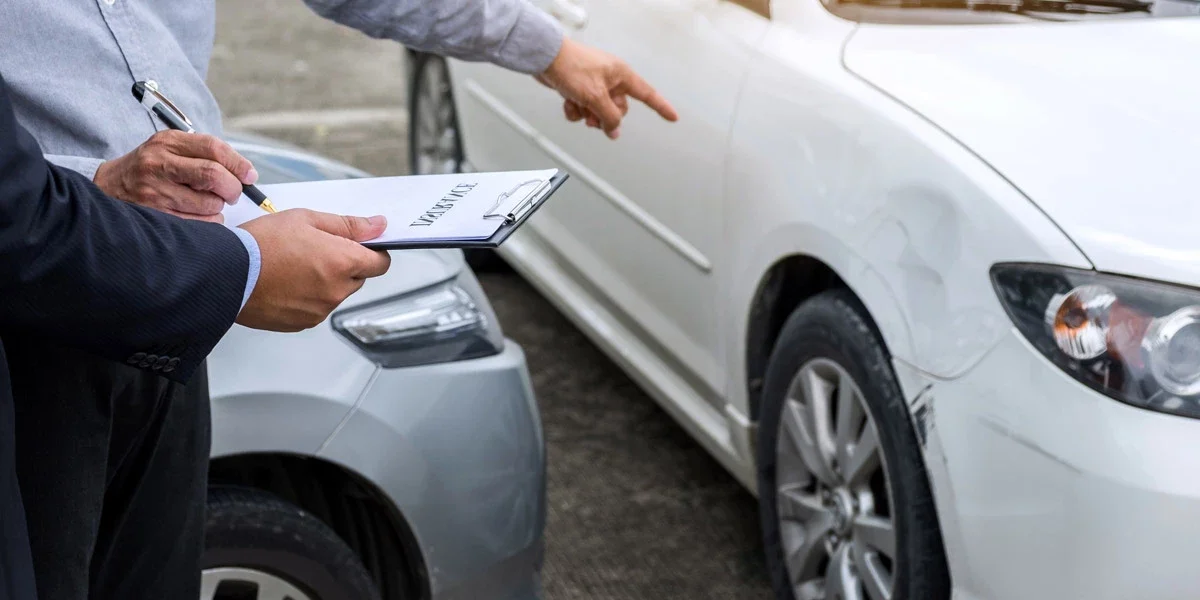
- متطلبات إجرائية: قد يكون من الإلزامي تقديم محضر أو تقرير وإشعار رسمي عند وقوع ضرر.
باختصار، يحدد نطاق الكاسكو كيفية تغطية التكاليف في حال التعرض لمخاطر أثناء استخدام السيارة المستأجرة. لذلك لا ينبغي التركيز فقط على السعر اليومي، بل يجب تقييم تفاصيل التأمين والكاسكو بعناية.
ماذا يغطي الكاسكو في تأجير السيارات وماذا لا يغطي؟
عادةً ما يغطي الكاسكو جزءًا كبيرًا من الأضرار المادية التي تصيب السيارة وفق شروط محددة. لكن وجود الكاسكو لا يعني عدم دفع أي مبلغ في جميع الحالات. فالنطاق، نسبة التحمل وبنود العقد هي العوامل الحاسمة.
يغطي الكاسكو غالبًا الحالات التالية:
- الاصطدام/الحوادث: أضرار الهيكل الناتجة عن حادث مروري (حسب الشروط).
- أضرار أثناء الوقوف: في بعض الباقات، تُغطى الأضرار التي تحدث أثناء ركن السيارة.
- الحريق: الأضرار الناتجة عن الحريق (وفقًا لشروط البوليصة).
- السرقة: سرقة السيارة أو الأضرار الناتجة عن محاولة سرقتها (وفق الشروط).
- الكوارث الطبيعية: مثل الفيضانات أو البَرَد أو العواصف إذا كانت ضمن التغطية.
غالبًا لا يغطي أو يغطي بشكل محدود الحالات التالية:
- مخالفة العقد بسبب خطأ السائق: القيادة تحت تأثير الكحول، بدون رخصة، السباقات أو القيادة الخطرة.
- التبليغ المتأخر: عدم الإبلاغ عن الحادث أو الضرر في الوقت المحدد أو تقديم مستندات ناقصة.
- الاستخدام غير المصرح به: قيادة السيارة من قبل شخص غير مسجل في العقد.
- الضرر المتعمد: الأضرار التي يتم إحداثها عن قصد.
- الاستخدام غير المناسب/الطرق الوعرة: استخدام السيارة بما يخالف شروط عقد الإيجار.
النقطة المهمة هنا هي أنه رغم تشابه مفهوم الكاسكو بشكل عام، إلا أن هيكل الباقات وشروط العقود قد تختلف بين الشركات. لذلك يجب معرفة الحالات المستثناة بوضوح عند استئجار السيارة.
ما هي نسبة التحمل في الكاسكو وكيف تؤثر على تكلفة الإيجار؟
نسبة التحمل (وتُعرف أحيانًا بمبلغ المسؤولية) تعني أن المستأجر ملزم بدفع مبلغ معين في حال وقوع ضرر حتى لو كان الكاسكو ساريًا. على سبيل المثال، إذا كانت قيمة الضرر 30,000 ليرة تركية وكانت نسبة التحمل 5,000 ليرة، فقد يُطلب من المستأجر دفع 5,000 ليرة ويتكفل الكاسكو بالباقي (وفق الشروط).
تؤثر نسبة التحمل على تكلفة الإيجار بطريقتين:
- السعر اليومي: الباقات ذات نسبة التحمل المرتفعة قد تكون أقل تكلفة يوميًا.
- تكلفة المخاطر: كلما انخفضت نسبة التحمل (أو أُلغيت)، ارتفع السعر اليومي، لكن يقل المبلغ المحتمل دفعه عند وقوع ضرر.
نصائح عملية لاختيار نسبة التحمل المناسبة:
- إذا كان الاستخدام مكثفًا (رحلات طويلة أو وقوف متكرر في المدينة)، فقد تكون نسبة التحمل المنخفضة أكثر أمانًا.
- إذا كان عدة سائقين سيستخدمون السيارة، فإن اختيار الباقة المناسبة يصبح أكثر أهمية.
- في المواسم المزدحمة وحركة المرور الكثيفة، يزداد احتمال حدوث أضرار بسيطة.
باختصار، نسبة التحمل تجيب على السؤال: «كم من المسؤولية تقع عليك رغم وجود الكاسكو؟». اختيار الباقة دون فهم هذا الجانب يعد من أكثر أسباب عدم الرضا شيوعًا.
أنواع التأمين في تأجير السيارات: التأمين الإجباري والتغطيات الإضافية
عادةً ما يتم الحديث عن نوعين أساسيين من التأمين في عقود تأجير السيارات: التأمين الإجباري ضد الغير والكاسكو / التغطيات الإضافية. وغالبًا ما يتم الخلط بينهما رغم اختلاف نطاقهما.
التأمين الإجباري ضد الغير:
- يغطي الأضرار التي قد تلحق بالطرف الآخر.
- يشمل أضرار المركبة الأخرى أو إصابة الطرف الآخر ضمن حدود البوليصة.
- لا يغطي أضرار السيارة المستأجرة نفسها.
الكاسكو:
- يغطي أضرار السيارة المستأجرة وفق شروط محددة.
- يركز على مخاطر مثل التصادم، الحريق والسرقة.
- يتضمن نسبة تحمل وإجراءات واستثناءات.
التغطيات الإضافية (قد تختلف حسب الباقة):
- تغطية الأضرار البسيطة: توفر حلاً عمليًا للخدوش أو الانبعاجات الصغيرة.
- الزجاج والمصابيح والمرايا: قد تحتاج إلى تغطية إضافية.
- الإطارات والجنوط: حماية إضافية في حالات الحفر أو الاصطدام بالأرصفة.
- تأمين الحوادث الشخصية: حماية إضافية للسائق والركاب.
- المسؤولية المدنية الاختيارية: زيادة حدود التغطية تجاه الطرف الآخر.
الأسئلة الشائعة حول نطاق الكاسكو في تأجير السيارات
- هل الكاسكو إلزامي عند استئجار سيارة؟
قد تختلف الشروط حسب الشركة، لكن غالبًا ما تكون هناك صيغة تأمين أساسية ضمن العقد. - هل أدفع في حال وجود كاسكو؟
إذا كانت هناك نسبة تحمل، فقد يُطلب منك دفع مبلغ معين. - هل الخدوش والأضرار الصغيرة مشمولة؟
في باقات الأضرار البسيطة تكون التغطية أفضل، ويجب مراجعة شروط الباقة. - هل كسر الزجاج مشمول؟
قد يكون ضمن بعض الباقات أو يتطلب تغطية إضافية. - ماذا أفعل إذا تعرضت لحادث؟
أمّن المكان، حرر محضرًا، التقط صورًا وأبلغ شركة التأجير فورًا. - هل يبقى الكاسكو ساريًا إذا قاد السيارة شخص آخر؟
عادةً يقتصر على السائقين المسجلين في العقد، ويجب إضافة سائق إضافي رسميًا.
إن فهم نطاق الكاسكو بشكل صحيح أثناء تأجير السيارة يحمي ميزانيتك ويوفر تجربة استخدام خالية من التوتر. خاصةً إذا كنت ستقود في حركة مرور كثيفة أو في رحلات طويلة أو في مواقف مزدحمة، فمن الضروري توضيح نسبة التحمل، تغطية الأضرار البسيطة، الزجاج والمصابيح، وإجراءات الحوادث قبل الاستئجار. بهذه الطريقة تنطلق بثقة وتتجنب التكاليف غير المتوقعة.