Araç Kiralama ve Kasko Kapsamı Hakkında Bilmeniz Gerekenler
Araç kiralama yaparken fiyat kadar önemli bir diğer konu da “kasko kapsamı”dır. Çünkü kiralık araçla yaşanabilecek çizik, park hasarı, cam kırılması ya da trafik kazası gibi durumlarda hangi masrafların kime ait olacağı; seçtiğiniz sigorta/kasko paketi ve sözleşme şartlarıyla belirlenir. Bu nedenle araç kiralama sürecine başlamadan önce kasko kapsamını doğru anlamak, olası sürpriz maliyetlerin önüne geçer ve daha güvenli bir kiralama deneyimi sağlar.
Araç Kiralama ve Kasko Kapsamı Nedir?
Araç kiralama, kısa veya uzun süreli ulaşım ihtiyacını satın alma yükü olmadan karşılamayı sağlayan pratik bir çözümdür. Ancak araç kiralama işlemi sadece “aracı teslim almak ve kullanmak” değildir; kiralama sözleşmesi ile birlikte kiracı, aracı belirli şartlar altında kullanmayı ve bazı durumlarda sorumluluk üstlenmeyi kabul eder. İşte bu noktada kasko kapsamı devreye girer.
Kasko; aracın çarpma, çarpışma, devrilme, yanma, çalınma gibi risklere karşı maddi zararlarını güvence altına alan bir sigorta türüdür. Kiralık araçlarda kasko, çoğu zaman “paket” olarak sunulur ve kapsamı firmadan firmaya değişebilir. Araç kiralamada kasko denildiğinde genellikle şu başlıklar anlaşılır:
- Kiralık aracın zararları: Aracın gövdesinde oluşan hasarlar, belirli şartlarla karşılanabilir.
- Muafiyet/katılım payı: Kasko olsa bile bazı durumlarda kiracıdan belirli bir tutar talep edilebilir.
- Ek teminatlar: Cam, lastik, far, ayna gibi parçalar için ek paketler bulunabilir.
- Prosedür şartı: Hasar anında tutanak, rapor ve bildirim süreçleri zorunlu olabilir.
Kısacası kasko kapsamı, kiralık araçla yaşayabileceğiniz olası risklerde “hangi masrafın nasıl karşılanacağını” belirleyen güvence alanıdır. Bu yüzden araç kiralama yaparken yalnızca günlük ücret değil, kasko ve sigorta detayları da mutlaka değerlendirilmelidir.
Araç Kiralamada Kasko Neleri Karşılar, Neleri Karşılamaz?
Araç kiralamada kasko kapsamı, genellikle araca gelen maddi hasarların önemli bir kısmını belirli şartlarla karşılar. Ancak “kasko var” demek, her türlü durumda hiçbir ödeme çıkmayacağı anlamına gelmez. Kapsam, muafiyet ve sözleşme hükümleri burada belirleyicidir.
Kasko genellikle şu durumları karşılayabilir:
- Çarpma/çarpışma: Trafik kazası sonucu araçta oluşan gövde hasarları (şartlara bağlı).
- Park halinde hasar: Aracın park halindeyken zarar görmesi (bazı paketlerde).
- Yanma: Yangın kaynaklı zararlar (poliçe kapsamına göre).
- Hırsızlık: Aracın çalınması veya çalınmaya teşebbüs nedeniyle oluşan zararlar (şartlara bağlı).
- Doğal afet: Sel, dolu, fırtına gibi riskler (kapsama dahilse).
Kasko çoğu zaman şu durumları karşılamaz ya da kısıtlı karşılar:
- Sürücü hatasıyla sözleşme ihlali: Alkollü araç kullanımı, ehliyetsiz kullanım, yarış, tehlikeli kullanım.
- Geç bildirim: Hasar/kaza bildirimini zamanında yapmamak veya evrakları eksik sunmak.
- Yetkisiz kullanım: Sözleşmede tanımlı olmayan sürücünün aracı kullanması.
- Kasti zarar: Bilerek verilen hasarlar.
- Off-road/uygunsuz yol: Araç kiralama sözleşmesine aykırı şekilde arazide kullanım.
Buradaki kritik nokta şudur: Kasko kapsamı “genel olarak” benzer görünse de, her firmanın paket yapısı ve sözleşme şartları farklı olabilir. Bu yüzden araç kiralama sırasında kaskonun dahil olduğu durumlar kadar, hariç tutulan durumlar da net biçimde öğrenilmelidir.
Kasko Muafiyeti Nedir ve Araç Kiralama Maliyetini Nasıl Etkiler?
Kasko muafiyeti (bazı yerlerde “katılım payı” veya “sorumluluk tutarı” olarak da geçer), hasar oluştuğunda kasko devreye girse bile kiracının belirli bir tutarı ödemekle yükümlü olduğu anlamına gelir. Örneğin; hasar 30.000 TL ise ve muafiyet 5.000 TL ise, 5.000 TL kiracıdan alınabilir, kalan tutar kasko tarafından karşılanabilir (şartlara bağlı).
Muafiyetin araç kiralama maliyetine etkisi iki şekilde ortaya çıkar:
- Günlük fiyat: Muafiyeti yüksek paketlerin günlük fiyatı daha düşük olabilir.
- Risk maliyeti: Muafiyet düşürüldükçe (veya sıfırlandıkça) günlük ücret artabilir, ancak olası hasarda çıkabilecek ödeme azalır.
Muafiyetin doğru seçimi için pratik ipuçları:
- Kullanım yoğunluğu yüksekse (uzun yol, sık şehir içi park vb.) daha düşük muafiyet daha güvenli olabilir.
- Aracı sık farklı sürücüler kullanacaksa (şirket aracı gibi) risk artabileceği için paket seçimi önem kazanır.
- Yoğun sezon ve kalabalık trafik (büyük şehir merkezleri) küçük hasar ihtimalini artırabilir.
Özetle, muafiyet “kasko var ama ne kadar sorumluluk size ait?” sorusunun yanıtıdır. Araç kiralama sürecinde muafiyeti anlamadan paket seçmek, en sık yaşanan memnuniyetsizlik nedenlerinden biridir.
Araç Kiralama Sigorta Türleri: Zorunlu Trafik Sigortası ve Ek Teminatlar
Araç kiralama sözleşmeleri kapsamında genellikle iki temel sigorta alanı konuşulur: zorunlu trafik sigortası ve kasko / ek teminatlar. Bu ikisi sıkça karıştırılır; oysa kapsamları farklıdır.
Zorunlu trafik sigortası:
- Aracın karşı tarafa verebileceği zararları karşılar.
- Karşı aracın hasarı, karşı tarafın yaralanması gibi riskleri poliçe limitleri dahilinde güvence altına alır.
- Kiralık aracın kendi hasarını doğrudan karşılamaz.
Kasko:
- Kiralık aracın kendi hasarını belirli şartlarla karşılar.
- Çarpma, çarpışma, yanma, hırsızlık gibi risklere odaklanır.
- Muafiyet, prosedür ve istisnalar içerir.
Ek teminatlar (pakete göre değişebilir):
- Mini hasar teminatı: Küçük çizik ve göçüklerde daha pratik çözüm sunabilir.
- Cam-far-aynalar: Bu parçalar bazı paketlerde hariç kalabildiği için ek teminat istenebilir.
- Lastik/jant: Çukur, kaldırım vurması gibi durumlarda devreye girebilen ek koruma.
- Ferdi kaza: Sürücü ve yolcular için ek güvence.
- İhtiyari mali mesuliyet: Karşı tarafa verilen zararlar için limit artırımı.
Araç kiralama yaparken “sigorta var” ifadesinin detayını sormak önemlidir: Trafik sigortası mı, kasko mu, ek teminatlar mı? Bu ayrım net değilse yanlış beklenti oluşabilir.
Ancars Rent a Car ile Kasko Paketi Seçerken Nelere Dikkat Edilmeli?
Kasko paketi seçimi, araç kiralama deneyiminizi doğrudan etkiler. Doğru paket; hem günlük maliyeti kontrol altında tutar hem de olası bir hasarda sizi zorlamayacak bir sorumluluk düzeyi sunar. Ancars Rent a Car gibi araç kiralama firmalarında paket seçerken, en doğru karar için “kullanım senaryosu” üzerinden ilerlemek gerekir.
Paket seçerken kontrol listesi:
- Muafiyet tutarı nedir? Hasarda ödeyebileceğiniz üst sınır net mi?
- Mini hasar kapsamı var mı? Çizik, göçük, tampon sürtmesi gibi durumlar nasıl yönetiliyor?
- Cam-far-aynalar dahil mi? Bu parçalar çoğu zaman özel kapsam gerektirebilir.
- Hırsızlık ve doğal afet teminatı var mı? Kapsamda mı, ek paket mi?
- Yetkili sürücü şartı (ek sürücü eklenecek mi?) sözleşmede nasıl tanımlanmış?
- Prosedür zorunlulukları (tutanak, rapor, bildirim süresi) açıkça yazıyor mu?
Kullanım senaryosuna göre hızlı öneri:
- Şehir içi yoğun trafik: Mini hasar ve düşük muafiyet mantıklı olabilir.
- Uzun yol / farklı şehir: Kaza prosedürü, çekici ve ikame araç şartları önem kazanır.
- Kalabalık otopark ve AVM kullanımı: Park hasarı ve küçük çizikler için kapsam değerlidir.
En iyi yaklaşım; aracı nerede, ne kadar, hangi yoğunlukta kullanacağınızı belirleyip, buna uygun araç kiralama kasko paketini seçmektir.
Mini Hasar, Çizik ve Park Hasarları Kasko Kapsamına Girer mi?
Mini hasar konusu, araç kiralama süreçlerinde en çok soru sorulan alanlardan biridir. Çünkü şehir içi kullanımda tampon sürtmesi, kapı çizikleri, küçük göçükler ve jant sürtmeleri oldukça yaygındır. Ancak bu tip zararların kasko kapsamında olup olmadığı, seçilen pakete ve sözleşme şartlarına göre değişir.
Mini hasarların kapsamını etkileyen faktörler:
- Paket içeriği: Bazı paketlerde mini hasar teminatı bulunur; bazılarında bulunmaz.
- Hasarın boyutu: Belirli cm sınırları veya adet sınırları uygulanabilir.
- Parça türü: Tampon/kaporta farklı değerlendirilebilir; cam/far/ayna ayrı paket isteyebilir.
- Belgelendirme: Hasarın nasıl raporlandığı ve teslimde nasıl tespit edildiği önemlidir.
Pratik öneriler:
- Aracı teslim alırken mutlaka fotoğraf çekin (özellikle tamponlar, jantlar, kapılar).
- Mevcut çizikleri teslim formuna işletin.
- Park ederken dar alanlardan kaçının, mümkünse geniş ve aydınlık otopark tercih edin.
Mini hasarlar “küçük” görünse de maliyeti yüksek olabilir. Bu yüzden araç kiralama kasko seçerken mini hasar konusunu netleştirmek, sürpriz maliyeti azaltır.
Hırsızlık, Cam Kırılması ve Doğal Afetler Kasko Kapsamında mı?
Hırsızlık, cam kırılması ve doğal afetler; standart kasko paketlerinde her zaman aynı şekilde yer almaz. Bazı poliçelerde bu teminatlar dahilken, bazı paketlerde ek kapsam olarak sunulur. Araç kiralama esnasında bu detaylar özellikle önemlidir; çünkü olasılığı düşük gibi görünen bu riskler gerçekleştiğinde maliyeti yüksek olabilir.
Hırsızlık teminatı çoğunlukla şu durumları kapsar:
- Aracın çalınması
- Araca hırsızlık girişimi sonucu oluşan hasarlar
Ancak anahtarın araç üzerinde bırakılması, kapıların kilitlenmemesi gibi ihmal durumları kapsam dışında kalabilir.
Cam kırılması için:
- Ön cam taş gelmesi
- Yan cam kırılması
- Arka cam hasarı
bazı paketlerde ek teminat gerekir. Özellikle uzun yolda taş sıçraması sık görülebilir.
Doğal afetler (poliçeye göre):
- Sel ve su baskını
- Dolu ve fırtına
- Deprem gibi büyük riskler
Bu teminatların hepsi “kasko” başlığı altında toplansa da araç kiralama firmalarının paket yapısı farklı olduğu için, teklif aşamasında net şekilde öğrenmek önemlidir.
Kaza Durumunda Araç Kiralama Kasko Süreci Nasıl İlerler?
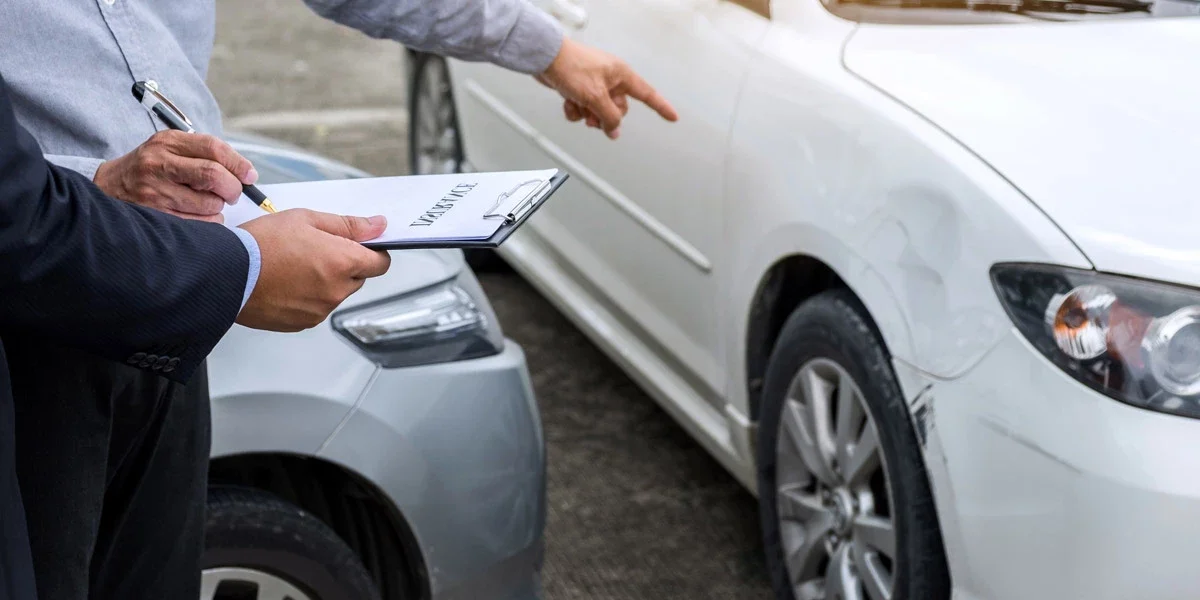
Kaza anında doğru adımları atmak, kasko sürecinin sorunsuz işlemesi için kritik öneme sahiptir. Araç kiralama kaskosu çoğu zaman prosedüre bağlıdır; yani doğru belgeler ve doğru bildirim yapılmadığında kapsam devreye girmeyebilir veya ek maliyet çıkabilir.
Kaza anında izlenebilecek temel adımlar:
- Güvenliği sağlayın: Dörtlüleri yakın, gerekiyorsa aracı güvenli alana alın.
- Yaralanma varsa 112’yi arayın: Sağlık birimleri önceliklidir.
- Gerekli durumda polisi çağırın: Yaralanma, kamu malı hasarı, alkol şüphesi gibi durumlarda resmi tutanak gerekir.
- Kaza tespit tutanağı düzenleyin: Maddi hasarlı kazalarda taraflarla birlikte doldurulur.
- Fotoğraf/video alın: Araçların konumu, plaka, hasar detayları ve çevre şartları net görünsün.
- Kiralama firmasını bilgilendirin: Bildirim süreleri sözleşmede yer alabilir; gecikmeyin.
- Servis/çekici yönlendirmesini takip edin: Yetkisiz işlem yaptırmamak önemlidir.
Bu adımlar, hem araç kiralama kasko kapsamının devreye girmesini kolaylaştırır hem de “kimin sorumlu olduğu” konusunu netleştirir. Süreçte eksik evrak en sık yaşanan problemdir; bu yüzden tutanak ve görsel kayıt hayati önem taşır.
Araç Kiralamada Kasko İle İlgili Sık Yapılan Hatalar
Araç kiralama kasko süreçlerinde yaşanan anlaşmazlıkların önemli kısmı, aslında basit hatalardan kaynaklanır. Bu hataları bilmek, daha sorunsuz bir kiralama deneyimi sağlar.
- “Kasko var, bana hiçbir şey olmaz” düşüncesi: Muafiyet ve istisnalar göz ardı edilir.
- Sözleşmeyi okumamak: Bildirim süresi, sürücü şartı, kapsam dışı haller kaçırılır.
- Aracı teslim alırken fotoğraf çekmemek: Mevcut çizikler sonradan size yazılabilir.
- Yetkisiz sürücü kullanımı: Ek sürücü eklenmeden araç başka birine kullandırılır.
- Geç bildirim: Kaza/hasar firmaya geç bildirilir, süreç uzar veya kapsam dışı kalabilir.
- Uygunsuz kullanım: Arazide kullanım, hız ihlali, trafik kurallarına aykırı davranışlar risk yaratır.
Bu hataların çoğu, kiralama öncesinde 5 dakika ayırıp kasko kapsamını netleştirerek önlenebilir. Araç kiralama deneyiminde “en ucuz paket” yerine “en uygun risk dengesi” hedeflenmelidir.
Araç Kiralama Kasko Kapsamı Hakkında Sık Sorulan Sorular
Aşağıda araç kiralama ve kasko konusunda en çok sorulan soruları, kısa ve net yanıtlarla derledik. Bu bölüm aynı zamanda SEO açısından kullanıcı niyetini yakaladığı için içeriğin trafik potansiyelini güçlendirir.
- Araç kiralamada kasko zorunlu mu?
Her firmada zorunluluk şekli farklı olabilir; ancak çoğu kiralamada belirli bir kasko/sigorta yapısı bulunur. - Kasko varsa hasarda ödeme yapar mıyım?
Muafiyet varsa belirli bir tutar ödeyebilirsiniz. Muafiyet ve paket kapsamı belirleyicidir. - Çizik ve küçük hasarlar kasko kapsamında mı?
Mini hasar teminatı olan paketlerde daha avantajlıdır. Paketinizin şartlarına bakılmalıdır. - Cam kırılması kaskoya dahil mi?
Bazı paketlerde dahil, bazılarında ek teminat olabilir. Kiralama öncesi mutlaka sorulmalıdır. - Kaza yaparsam ilk ne yapmalıyım?
Güvenliği sağlayın, tutanak tutun, fotoğraf çekin ve kiralama firmasını gecikmeden bilgilendirin. - Aracı başkası kullanırsa kasko geçerli olur mu?
Genellikle sözleşmede tanımlı sürücüler dışında kullanım kapsam dışı kalabilir. Ek sürücü ekletmek gerekir.
Araç kiralama sürecinde kasko kapsamını doğru anlamak, hem bütçenizi hem de stressiz bir kullanım deneyimini korur. Özellikle yoğun trafikte, uzun yolda veya kalabalık otoparklarda araç kullanacaksanız; muafiyet, mini hasar kapsamı, cam-far-aynalar ve kaza prosedürü gibi başlıkları kiralama öncesinde netleştirmeniz en doğru adım olacaktır. Bu şekilde hem güvenle yola çıkarsınız hem de beklenmedik masrafların önüne geçebilirsiniz.