Was Sie über Fahrzeugvermietung und Kaskoversicherung wissen müssen
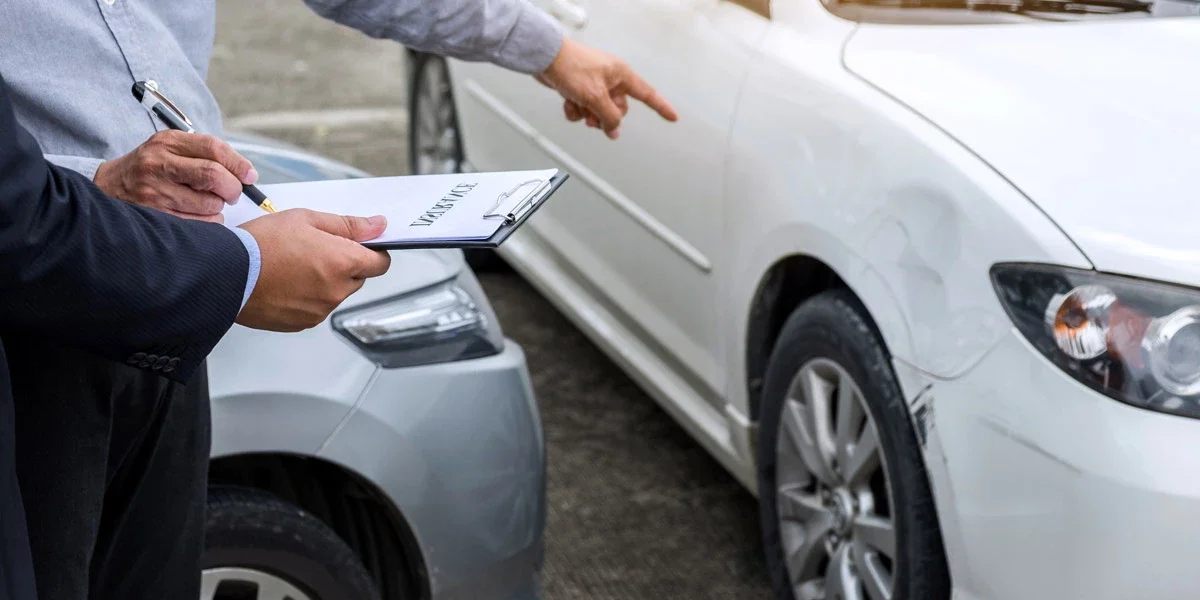
Beim Mietwagen ist neben dem Preis ein weiterer entscheidender Faktor der „Kaskoumfang“. Denn bei Kratzern, Parkschäden, Glasbruch oder Verkehrsunfällen mit einem Mietfahrzeug hängt es vom gewählten Versicherungs-/Kaskopaket und den Vertragsbedingungen ab, welche Kosten von wem getragen werden. Daher sorgt ein korrektes Verständnis des Kaskoumfangs vor Beginn der Anmietung dafür, unerwartete Zusatzkosten zu vermeiden und ein sicheres Mieterlebnis zu gewährleisten.
Was bedeutet Kaskoschutz bei der Autovermietung?
Die Autovermietung ist eine praktische Lösung, um kurzfristigen oder langfristigen Mobilitätsbedarf ohne Kaufverpflichtung zu decken. Allerdings bedeutet eine Fahrzeuganmietung nicht nur „das Auto übernehmen und fahren“; mit dem Mietvertrag verpflichtet sich der Mieter, das Fahrzeug unter bestimmten Bedingungen zu nutzen und in bestimmten Fällen Verantwortung zu übernehmen. Genau an diesem Punkt greift der Kaskoschutz.
Die Kaskoversicherung ist eine Versicherungsart, die Sachschäden am Fahrzeug durch Risiken wie Zusammenstoß, Unfall, Überschlag, Brand oder Diebstahl absichert. Bei Mietfahrzeugen wird die Kasko meist als „Paket“ angeboten, dessen Umfang je nach Anbieter variieren kann. Unter Kaskoschutz bei Mietwagen versteht man in der Regel folgende Punkte:
- Schäden am Mietfahrzeug: Karosserieschäden können unter bestimmten Voraussetzungen übernommen werden.
- Selbstbeteiligung: Trotz Kaskoschutz kann in manchen Fällen ein bestimmter Betrag vom Mieter verlangt werden.
- Zusatzdeckungen: Für Glas, Reifen, Scheinwerfer oder Spiegel können zusätzliche Pakete erforderlich sein.
- Verfahrenspflichten: Im Schadensfall können Protokolle, Berichte und fristgerechte Meldungen verpflichtend sein.
Kurz gesagt: Der Kaskoumfang bestimmt, wie mögliche Risiken und Kosten bei einem Mietfahrzeug geregelt werden. Deshalb sollten bei der Anmietung nicht nur der Tagespreis, sondern auch Versicherungs- und Kaskodetails sorgfältig geprüft werden.
Was deckt die Kasko bei Mietwagen – und was nicht?
Die Kaskoversicherung bei Mietwagen deckt in der Regel einen erheblichen Teil der Sachschäden am Fahrzeug unter bestimmten Bedingungen ab. „Kasko vorhanden“ bedeutet jedoch nicht automatisch, dass keinerlei Kosten entstehen. Umfang, Selbstbeteiligung und Vertragsklauseln sind hier entscheidend.
In der Regel gedeckt sind:
- Zusammenstoß/Unfall: Karosserieschäden infolge eines Verkehrsunfalls (abhängig von den Bedingungen).
- Parkschäden: Schäden am abgestellten Fahrzeug (in bestimmten Paketen).
- Brand: Schäden durch Feuer (je nach Policenumfang).
- Diebstahl: Entwendung des Fahrzeugs oder Schäden durch Diebstahlversuch (unter Bedingungen).
- Naturereignisse: Hochwasser, Hagel, Sturm usw. (wenn im Schutz enthalten).
Oft nicht oder nur eingeschränkt gedeckt sind:
- Vertragsverletzungen durch Fahrerfehler: Fahren unter Alkoholeinfluss, ohne Führerschein, Rennen oder grob fahrlässiges Verhalten.
- Verspätete Schadensmeldung: Nicht rechtzeitige Meldung oder unvollständige Unterlagen.
- Unbefugte Nutzung: Nutzung durch nicht im Vertrag eingetragene Fahrer.
- Vorsätzliche Schäden: Absichtlich verursachte Schäden.
- Offroad- oder unsachgemäße Nutzung: Nutzung entgegen den Mietbedingungen.
Wichtig ist: Auch wenn der Kaskoumfang grundsätzlich ähnlich erscheint, unterscheiden sich Paketstruktur und Vertragsbedingungen je nach Anbieter. Daher sollten bei der Anmietung nicht nur die enthaltenen Leistungen, sondern auch die Ausschlüsse klar erfragt werden.
Was ist die Selbstbeteiligung und wie beeinflusst sie die Mietkosten?
Die Selbstbeteiligung bedeutet, dass der Mieter im Schadensfall trotz bestehender Kaskoversicherung einen bestimmten Betrag selbst tragen muss. Beispiel: Beträgt der Schaden 3.000 € und die Selbstbeteiligung 500 €, können 500 € vom Mieter verlangt werden, während der Rest – je nach Bedingungen – von der Versicherung übernommen wird.
Die Selbstbeteiligung wirkt sich auf zwei Arten auf die Mietkosten aus:
- Tagespreis: Höhere Selbstbeteiligung führt oft zu einem niedrigeren Tagespreis.
- Risikokosten: Sinkt die Selbstbeteiligung (oder wird sie auf null reduziert), steigt meist der Tagespreis, jedoch sinkt das finanzielle Risiko im Schadensfall.
Praktische Hinweise zur Wahl der Selbstbeteiligung:
- Bei intensiver Nutzung (Langstrecken, häufiges Stadtparken) ist eine geringere Selbstbeteiligung oft sinnvoll.
- Wenn mehrere Fahrer das Fahrzeug nutzen (z. B. Firmenwagen), steigt das Risiko – die Paketwahl wird wichtiger.
- In Hochsaison und starkem Stadtverkehr erhöht sich die Wahrscheinlichkeit kleiner Schäden.
Zusammengefasst beantwortet die Selbstbeteiligung die Frage: „Wie viel Verantwortung bleibt trotz Kasko bei Ihnen?“ Eine Paketwahl ohne Kenntnis der Selbstbeteiligung führt häufig zu Unzufriedenheit.
Versicherungsarten bei der Autovermietung: Haftpflicht und Zusatzschutz
Bei Mietverträgen werden meist zwei Versicherungsarten unterschieden: die Kfz-Haftpflichtversicherung und die Kaskoversicherung bzw. Zusatzdeckungen. Diese werden oft verwechselt, unterscheiden sich jedoch im Umfang.
Kfz-Haftpflichtversicherung:
- Deckt Schäden ab, die Dritten zugefügt werden.
- Übernimmt Schäden am gegnerischen Fahrzeug oder Personenschäden innerhalb der Versicherungssummen.
- Deckt nicht automatisch Schäden am eigenen Mietfahrzeug.
Kaskoversicherung:
- Deckt Schäden am Mietfahrzeug unter bestimmten Bedingungen.
- Umfasst Risiken wie Unfall, Brand oder Diebstahl.
- Enthält Selbstbeteiligungen, Verfahren und Ausschlüsse.
Zusatzdeckungen (je nach Paket):
- Mini-Schadenschutz: Praktische Lösung für kleine Kratzer oder Dellen.
- Glas-, Scheinwerfer- und Spiegelschutz: Oft als separate Deckung erforderlich.
- Reifen- und Felgenschutz: Schutz bei Schäden durch Schlaglöcher oder Bordsteine.
- Insassenunfallversicherung: Zusätzlicher Schutz für Fahrer und Mitfahrer.
- Erweiterte Haftpflicht: Höhere Deckungssummen für Schäden an Dritten.
Bei der Aussage „Versicherung inklusive“ sollte genau nachgefragt werden, welche Art von Versicherung gemeint ist.
Häufige Fehler im Zusammenhang mit Mietwagen-Kasko
- „Mit Kasko passiert mir nichts“: Selbstbeteiligung und Ausschlüsse werden übersehen.
- Vertrag nicht lesen: Fristen, Fahrervoraussetzungen und Ausschlüsse werden ignoriert.
- Keine Fotos bei Übergabe: Vorhandene Schäden können später angerechnet werden.
- Unbefugte Fahrer: Fahrzeug wird ohne Eintragung weitergegeben.
- Verspätete Meldung: Schaden wird zu spät gemeldet.
- Unsachgemäße Nutzung: Offroad-Fahrten oder Verkehrsverstöße erhöhen das Risiko.
Häufig gestellte Fragen zur Mietwagen-Kasko
- Ist Kasko bei der Autovermietung verpflichtend?
Die Regelungen variieren je nach Anbieter, meist ist jedoch eine Grundversicherung enthalten. - Muss ich trotz Kasko im Schadensfall zahlen?
Ja, sofern eine Selbstbeteiligung vereinbart ist. - Sind kleine Kratzer abgedeckt?
Mit Mini-Schadenschutz-Paketen meist besser abgesichert. - Ist Glasbruch enthalten?
Je nach Paket entweder inklusive oder als Zusatzoption. - Was tun bei einem Unfall?
Sichern Sie die Unfallstelle, dokumentieren Sie alles und informieren Sie umgehend den Vermieter. - Ist die Versicherung gültig, wenn jemand anderes fährt?
In der Regel nur für im Vertrag eingetragene Fahrer. Zusatzfahrer müssen registriert werden.
Ein korrektes Verständnis des Kaskoumfangs bei der Autovermietung schützt sowohl Ihr Budget als auch Ihre Nerven. Besonders bei starkem Verkehr, langen Fahrten oder engen Parkplätzen sollten Selbstbeteiligung, Mini-Schadenschutz, Glas- und Scheinwerferdeckung sowie Unfallverfahren vorab geklärt werden. So starten Sie sicher in Ihre Fahrt und vermeiden unerwartete Kosten.