Что нужно знать об аренде автомобилей и страховании
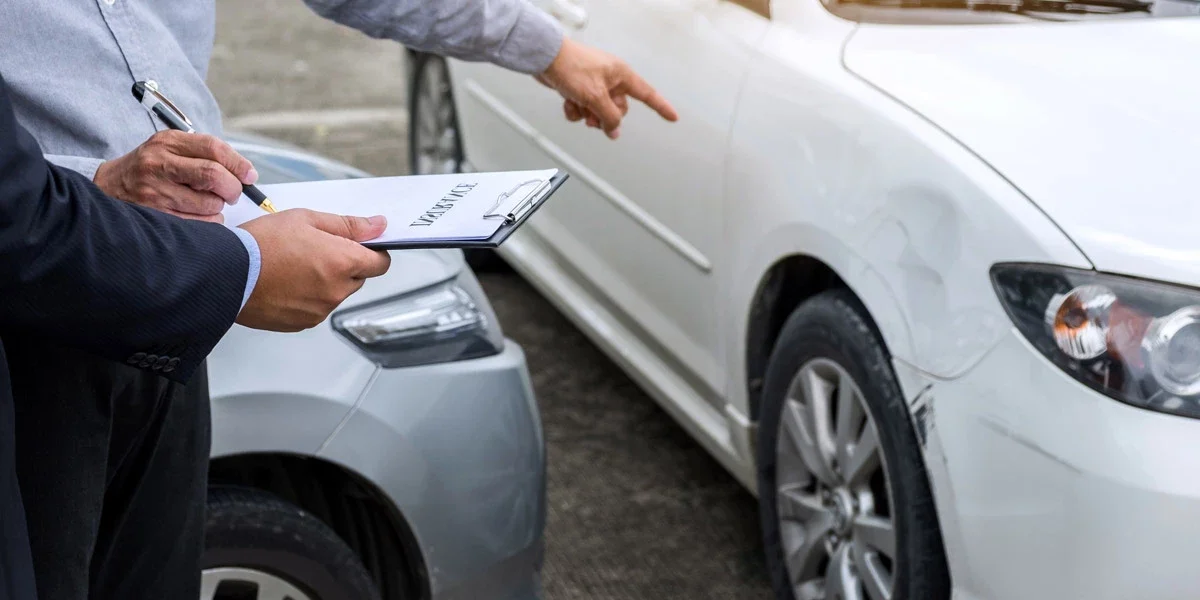
При аренде автомобиля не менее важным фактором, чем цена, является «объём каско-покрытия». В случае царапин, повреждений на парковке, разбитого стекла или дорожно-транспортного происшествия расходы распределяются в зависимости от выбранного страхового/каско-пакета и условий договора. Поэтому перед началом аренды важно правильно понимать объём каско-покрытия — это поможет избежать неожиданных затрат и обеспечит более безопасный опыт аренды.
Что такое аренда автомобиля и каско-покрытие?
Аренда автомобиля — это практичное решение для краткосрочной или долгосрочной потребности в транспорте без необходимости покупки. Однако аренда — это не только «получить автомобиль и пользоваться им». Подписывая договор, арендатор соглашается использовать автомобиль на определённых условиях и в ряде случаев нести ответственность. Именно здесь вступает в силу каско-покрытие.
Каско — это вид страхования, который покрывает материальный ущерб автомобилю в случае столкновения, опрокидывания, пожара или угона. При аренде автомобилей каско чаще всего предлагается в виде «пакета», и его условия могут отличаться в зависимости от компании. Обычно под каско при аренде понимаются следующие положения:
- Повреждения арендованного автомобиля: кузовные повреждения могут покрываться при соблюдении определённых условий.
- Франшиза (участие арендатора): даже при наличии каско арендатор может быть обязан оплатить определённую сумму.
- Дополнительные покрытия: стекла, шины, фары и зеркала могут требовать отдельного пакета.
- Процедурные требования: в случае ущерба могут быть обязательны протоколы, отчёты и своевременное уведомление.
Иными словами, объём каско определяет, какие расходы и каким образом будут покрываться при возможных рисках. Поэтому при аренде автомобиля важно оценивать не только суточную стоимость, но и условия страхования.
Что покрывает каско при аренде автомобиля, а что — нет?
Каско при аренде обычно покрывает значительную часть материального ущерба автомобилю при соблюдении определённых условий. Однако наличие каско не означает, что во всех случаях не возникнет никаких расходов. Решающее значение имеют условия покрытия, франшиза и положения договора.
Обычно каско покрывает:
- Столкновение/аварию: повреждения кузова в результате ДТП (при соблюдении условий).
- Повреждения на парковке: ущерб, полученный во время стоянки (в некоторых пакетах).
- Пожар: ущерб вследствие возгорания (в зависимости от полиса).
- Угон: кражу автомобиля или повреждения при попытке угона (при соблюдении условий).
- Стихийные бедствия: наводнение, град, шторм (если включены в покрытие).
Чаще всего не покрываются или покрываются частично:
- Нарушение договора по вине водителя: управление в нетрезвом виде, без прав, участие в гонках, опасное вождение.
- Несвоевременное уведомление: позднее сообщение о ДТП или неполный пакет документов.
- Неуполномоченное использование: управление лицом, не указанным в договоре.
- Умышленный ущерб: преднамеренные повреждения.
- Использование вне дорог общего пользования: эксплуатация в условиях, нарушающих договор.
Важно помнить: хотя в целом каско может выглядеть одинаково, структура пакетов и условия договора у разных компаний различаются. Поэтому при аренде необходимо уточнять не только включённые, но и исключённые случаи.
Что такое франшиза и как она влияет на стоимость аренды?
Франшиза (или сумма ответственности арендатора) означает, что при наступлении страхового случая арендатор оплачивает определённую сумму самостоятельно. Например, если ущерб составляет 30 000 TL, а франшиза — 5 000 TL, эта сумма может быть удержана с арендатора, а оставшаяся часть — покрыта страхованием (в зависимости от условий).
Франшиза влияет на стоимость аренды следующим образом:
- Суточная цена: при более высокой франшизе стоимость аренды обычно ниже.
- Риск затрат: при снижении или отмене франшизы суточная цена повышается, но возможные расходы при ущербе уменьшаются.
Практические советы по выбору франшизы:
- При интенсивной эксплуатации (дальние поездки, частая парковка в городе) предпочтительнее меньшая франшиза.
- Если автомобилем будут пользоваться разные водители, выбор пакета особенно важен.
- В высокий сезон и при плотном трафике риск мелких повреждений выше.
Таким образом, франшиза отвечает на вопрос: «Какую часть ответственности вы несёте даже при наличии каско?» Непонимание этого момента — одна из самых частых причин недовольства при аренде.
Виды страхования при аренде: обязательная автостраховка и дополнительные покрытия
В договорах аренды обычно рассматриваются два основных вида страхования: обязательное страхование гражданской ответственности и каско / дополнительные покрытия. Их часто путают, однако они различаются по назначению.
Обязательная автостраховка:
- Покрывает ущерб, причинённый третьим лицам.
- Компенсирует повреждения чужого автомобиля или вред здоровью в пределах лимитов полиса.
- Не покрывает ущерб самому арендованному автомобилю.
Каско:
- Покрывает ущерб самому арендованному автомобилю при соблюдении условий.
- Распространяется на столкновения, пожар, угон и т.д.
- Предусматривает франшизу, процедуры и исключения.
Дополнительные покрытия (в зависимости от пакета):
- Покрытие мелких повреждений: для небольших царапин и вмятин.
- Стекла, фары, зеркала: могут требовать отдельной защиты.
- Шины/диски: защита при повреждении из-за ям или бордюров.
- Страхование от несчастных случаев: дополнительная защита водителя и пассажиров.
- Расширенная ответственность: увеличение лимитов покрытия для третьих лиц.
Часто задаваемые вопросы о каско при аренде автомобиля
- Обязательно ли каско при аренде?
Требования могут различаться, но обычно базовая страховка включена. - Нужно ли платить при наличии каско?
Да, если предусмотрена франшиза. - Покрываются ли мелкие царапины?
Чаще — при наличии покрытия мелких повреждений. - Входит ли разбитое стекло в каско?
Иногда включено, иногда оформляется как дополнительная опция. - Что делать при ДТП?
Обеспечьте безопасность, оформите протокол, сделайте фото и уведомите компанию. - Действует ли каско, если за рулём другой человек?
Обычно только для водителей, указанных в договоре.
Правильное понимание объёма каско при аренде автомобиля защищает ваш бюджет и обеспечивает спокойствие. Особенно если вы планируете поездки по загруженным дорогам, дальние маршруты или парковку в людных местах, важно заранее уточнить условия франшизы, покрытие мелких повреждений, защиту стекол и процедуру при ДТП. Это позволит избежать неожиданных расходов и сделать поездку безопасной.